Aplazar o refinanciar
Se cambian los plazos o las cuotas, pero la deuda sigue existiendo. La refinanciación depende de las condiciones acordadas con los acreedores.
Ley de Segunda Oportunidad
Dicho fácil: si debes dinero y ya no puedes pagarlo, puedes pedir que un juez te quite la obligación de pagar las deudas que puedan entrar en tu caso. Eso es exonerar deudas. No es aplazarlas ni refinanciarlas. La Ley de Segunda Oportunidad permite solicitar que se perdonen todas las que la ley permita incluir.
Primera valoración sin coste · Atención cercana · Te explicamos tus opciones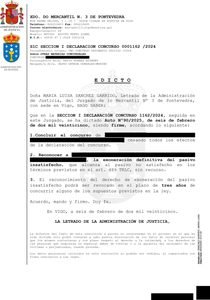
La exoneración no es solo una explicación: cuando procede, termina en una resolución judicial.
 Análisis completo de tu situación
 Procedimiento judicial real
 Tramitación online
Qué pasa después
No tienes que saber de leyes para empezar. Solo necesitamos entender tu situación y ordenar contigo el camino.
Reunimos tus deudas, acreedores, ingresos y lo que necesitas proteger.
Revisamos qué deudas pueden entrar, qué límites existen y qué vía puede encajar.
Te explicamos la estrategia y la documentación para solicitar que se perdonen todas las deudas que la ley permita.
Significado de exonerar deudas
Si una persona ya no puede pagar lo que debe, la Ley de Segunda Oportunidad le permite pedir una solución. Si el juzgado la concede, las deudas incluidas dejan de tener que pagarse. En Exonera buscamos que entren todas las que la ley permita.
Se cambian los plazos o las cuotas, pero la deuda sigue existiendo. La refinanciación depende de las condiciones acordadas con los acreedores.
La prescripción depende del tipo de deuda, del plazo legal y de posibles interrupciones. No equivale a obtener una resolución de exoneración.
La Ley de Segunda Oportunidad permite solicitar que ciertas deudas queden exoneradas mediante el procedimiento legal correspondiente. No se cancelan todas automáticamente.
Si tus deudas proceden de microcréditos, también podemos estudiar cómo incluirlas en tu situación global. Conoce más sobre la solución a los microcréditos acumulados.
El nombre legal del perdón de deudas
Suena complicado, pero solo es el nombre legal del perdón de deudas. Cuando una persona no puede pagar todo lo que debe, puede pedir que le liberen de las deudas que entren en su caso.
Que te liberen de pagar algo.
El dinero y las deudas que tienes pendientes.
Que no has podido pagar por completo.
Las primeras letras forman EPI: pedir que te perdonen las deudas que no has podido pagar. La decisión final la toma el juzgado y depende de que cumplas los requisitos.
En Exonera revisamos tus deudas una por una y buscamos que la exoneración alcance el máximo posible, idealmente todas las que permita la ley. Algunas, como las pensiones de alimentos o ciertas responsabilidades por daños, pueden quedar fuera; las deudas públicas, las hipotecas y los avales tienen reglas propias. Te explicaremos cómo afecta a tu caso.
La Ley Concursal permite solicitar la exoneración a personas físicas, sean o no empresarias. Hay que estudiar la situación económica y las deudas.
La buena fe tiene un significado jurídico: el juzgado revisa las circunstancias y los supuestos legales que pueden impedir la exoneración.
El tipo de deuda, las garantías, posibles exclusiones y una exoneración anterior pueden cambiar el análisis de cada expediente.
La ley contempla solicitar la exoneración con un plan de pagos o con liquidación. Sus requisitos y consecuencias no son iguales.
Pide una valoración sin coste: analizamos el conjunto de tus deudas y te explicamos qué opciones hay para empezar a dejarlas atrás.
Comprobar mi casoPreguntas frecuentes
Resolvemos dudas sobre requisitos, deudas que se pueden cancelar, vivienda y cuánto tarda el proceso.
¿Hablamos? 919 49 69 64Nuestro objetivo es solicitar la exoneración de todas las deudas que la ley permita incluir. Algunas obligaciones —como las pensiones de alimentos o determinadas responsabilidades por daños— pueden quedar fuera o tener límites. Revisamos cada deuda para buscar el mayor alcance posible en tu caso.
La ley permite cancelar hasta 10.000 euros de deuda con Hacienda y hasta otros 10.000 euros con la Seguridad Social, siguiendo las reglas de cálculo que corresponden. No significa que esa cantidad se cancele automáticamente en todos los casos. Pero la cancelación puede ir más allá de esos importes. ¿Por qué? Porque dentro de lo que debes puede haber distintas partes, y no todas tienen el mismo tratamiento. El Tribunal Supremo ha reconocido que algunas de esas partes pueden cancelarse además de los límites anteriores. Por eso hay casos en los que se consigue eliminar una cantidad mayor. También debemos revisar si existen determinadas sanciones o condenas que puedan limitar o impedir la cancelación. No cualquier infracción te deja fuera. En Exonera estudiamos tu caso gratuitamente para explicarte cuánto podemos solicitar que se cancele. Y, si queda deuda pendiente, revisamos las posibilidades de solicitar un aplazamiento o pagarla en cuotas. Aunque debas más de 10.000 euros, no significa que el resto tenga que quedarse sin cancelar. Hay que estudiar tu deuda antes de darlo por perdido.
Depende de tu caso: del volumen de deuda, del número de acreedores, de si hay bienes y de la vía que convenga. Por eso el primer paso es gratuito: estudiamos tu situación y te decimos qué coste tendría en tu caso antes de empezar nada. Nadie debería pagar por descubrir si la ley le encaja. Y como quien llega ya viene cargado de deudas, no queremos que el proceso sea una deuda nueva: el coste se puede pagar en plazos, ajustados a lo que de verdad puedes pagar. Además, cuando la exoneración se concede, se cancela un pasivo que casi siempre es muy superior al coste del procedimiento.
Valoramos todas las opciones para que puedas conservar tu vivienda cuando sea posible. Depende de la hipoteca, lo que queda por pagar, tus ingresos y la vía que mejor encaje. Te explicaremos con claridad qué alternativas hay antes de iniciar el proceso.
No existe un plazo único. El procedimiento puede tardar varios meses desde que se presenta la solicitud hasta que el juzgado dicta una resolución. Depende de la documentación, del juzgado, de la situación de cada persona y de si algún acreedor presenta oposición. En la valoración te explicamos un plazo orientativo para tu caso, sin venderte una fecha que no se pueda garantizar.
Está dirigida a personas que ya no pueden hacer frente a sus deudas y que cumplen las condiciones legales. Analizamos tus deudas, ingresos, bienes y circunstancias para decirte si puedes acogerte y qué opción puede convenirte.
Puede ser posible, pero depende de cuándo y por qué vía obtuviste la exoneración anterior. La ley establece periodos de espera distintos. Revisaremos la resolución y la fecha antes de decirte si puedes volver a solicitarla.
No garantiza que un banco o financiera vuelva a concederte crédito. Cuando la exoneración es definitiva, se comunica a los acreedores para que actualicen los registros de impago que habían informado. La decisión de conceder financiación la toma cada entidad.
Empieza con una valoración de tu situación. Revisamos tus deudas, ingresos y bienes; después te explicamos qué vía puede encajar y qué documentación necesitamos para solicitar ante el juzgado la exoneración del máximo posible de tus deudas.
Valoración inicial de tus deudas
Cuéntanos tu situación y valoraremos cómo acogerte a la Ley de Segunda Oportunidad. Buscamos que la exoneración incluya todas las deudas que la ley permita y te explicaremos desde el principio qué opciones hay en tu caso.
Si prefieres hablar
919 49 69 64